
















Tatilde kart mı nakit mi: ne götürmeli ve ekstra ücret ödemeden nasıl ödeme yapmalı
Tatilde hem karta hem de nakit paraya ihtiyacınız olacak. Kart az yer kaplar, ancak her yerde terminal bulunmaz. Nakit para pazar ve küçük bir kafede sizi kurtarır. İşin zor yanı, kolayca kaybedilebilmesi. Tek çözüm: her iki seçeneği de yanınıza almak.
Kısa cevap: harcamalarınızın büyük kısmını kartla karşılayın, nakit parayı ise yedek olarak bulundurun. AB ülkelerinde satıcının kartla ödeme için sizden ek ücret alması yasaktır (09/2026 itibarıyla, Avrupa Komisyonu). Bu nedenle kart neredeyse her zaman daha avantajlıdır. Nakit paraya küçük alışverişler için ve bir şeyler ters gittiğinde ihtiyaç duyarsınız.
Reklam: bu makale ortaklık bağlantıları içeriyor, bunlar üzerinden rezervasyon yaparsanız size ek bir maliyet olmadan biz komisyon kazanıyoruz.
Tatilde ne almalı: kart mı nakit mi
💡 Kısaca:
- Farklı bankalardan iki kart ve bir iki günlük harcamaya yetecek kadar nakit alın.
- Terminal olan her yerde kartla ödeyin.
- Paranızı iki farklı yerde saklayın.
"Kart mı nakit mi" tartışması anlamsızdır, çünkü her iki araç da farklı ihtiyaçları karşılar. Aşağıda yanınıza ne kadar para alacağınızı, gizli ücretler olmadan kartla nasıl ödeyeceğinizi ve bir şeyler ters giderse ne yapacağınızı bulacaksınız.
Nakitsiz yapamayacağınız durumlar
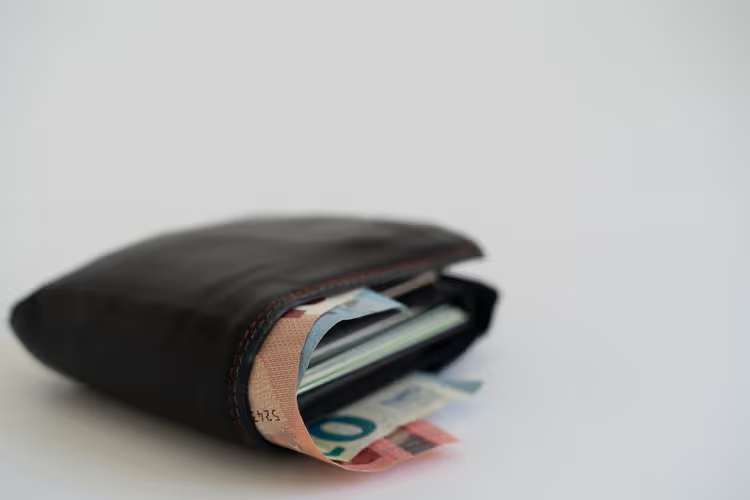
Nakit para, küçük ölçekli ticaretin temeli olmayı sürdürüyor. Bir pazarda, aile işletmesi bir kafede veya bir sahil büfesinde terminal bulunmayabilir. Orada kart işinize yaramaz, ancak küçük bir banknot sorunu anında çözer.
Kağıt paranın lehine ikinci bir argüman daha var. Banknotlarla ödediğinizde harcama anında görünür olur ve bu, bütçenizi herhangi bir bankacılık uygulamasından daha iyi kontrol altında tutar.
 © Cory Doctorow · CC BY-SAFotoğraf: Cory Doctorow, CC BY-SA (https://creativecommons.org/licenses/by-sa/2.0), Wikimedia Commons
Nakit paranın üçüncü avantajı özerkliktir. İnternet, elektrik veya banka bağlantısı olmadan çalışır. Şebeke çökse bile cüzdanınız hâlâ yanınızdadır.
Ancak dezavantajları da var. Nakit parayı kaybederseniz kimse size geri vermez. Küçük bir dükkân büyük bir banknotu bozdurmakta zorlanabilir. Bazı ülkelerde nakit olarak ödeyebileceğiniz tutar yasayla sınırlıdır.
Banka kartı neden kullanışlıdır
Kart aynı anda üç sorunu çözer: büyük bir meblağ taşımaktan daha güvenlidir, çevrimiçi çalışır ve harcamaları takip etmeyi kolaylaştırır.
Güvenlik önce gelir: kaybolan bir kartı birkaç dakika içinde bloke edebilirsiniz ve paranız hesapta kalır. Çalınan banknotları geri almak çok daha zordur.
Çevrimiçi alışverişler yalnızca kartla yapılabilir, çünkü tren biletleri, otel rezervasyonları ve araç kiralama neredeyse her zaman kartla ödeme gerektirir.
Harcama takibi, her işlemi ve bakiyenizi görebileceğiniz bankacılık uygulamanız tarafından yapılır. Bu sayede tatil bitmeden harcamayı durdurmak, tatilden sonra durdurmaktan daha kolay olur.
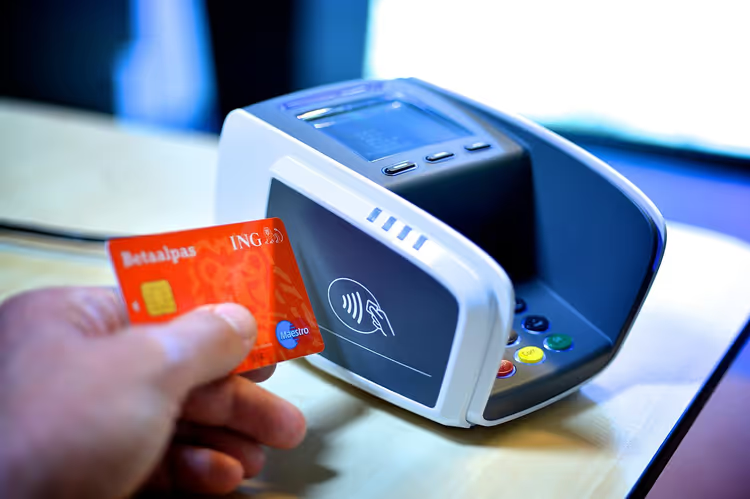 © ING Nederland · CC BY-SAFotoğraf: ING Nederland, CC BY-SA (https://creativecommons.org/licenses/by-sa/2.0), Wikimedia Commons
Kartla ilgili zorluk ise farklıdır. Ücra bir bölgede hiç terminal olmayabilir. Üstelik her banka euro bölgesi dışında iyi bir döviz kuru sunmaz.
Karşılaştırma: kart mı nakit mi
Kriter | Kart | Nakit |
|---|---|---|
Nerede geçerli | Mağazalar, oteller, ulaşım | Pazarlar, küçük kafeler, büfeler |
Kaybolursa | Bloke edilebilir, para hesapta kalır | Geri alınamaz |
İnternet gerektirir | Kısmen | Hayır |
Çevrimiçi alışveriş | Evet | Hayır |
Harcama kontrolü | Uygulama üzerinden | Cüzdanınızda kalanla |
Tablodan çıkan sonuç basittir: ana yükü kart taşır, nakit para ise boşlukları doldurur.
Avrupa'da nakit limitleri
Yasa koyucular büyük nakit ödemeleri kısıtlıyor ve 2027 yazından itibaren AB, 10.000 € tutarında tek tip bir üst sınır getirecek (09/2026 itibarıyla, EVZ sitesinde doğrulandı). Bu, kahveniz için değil, büyük işlemler için geçerlidir.
Bazı ülkelerde kurallar daha katıdır. İspanya'da bir işletmeye yapılan nakit ödemeler 1.000 € ile sınırlıdır (09/2026 itibarıyla, tüketici merkezine göre). Almanya'da sıradan alışverişler için katı bir üst sınır yoktur.
Buradaki pratik sonuç basittir: limitler günlük harcamaların önüne geçmez. Sorunlar elektronik eşya, mücevher veya araba alırken başlar.
 © Friedrich Haag · CC BY-SAFotoğraf: Friedrich Haag, CC BY-SA (https://creativecommons.org/licenses/by-sa/4.0), Wikimedia Commons
Fazla ödemeden kartla nasıl ödenir
Ana tuzak dinamik döviz çevrimidir. Terminal tutarı kendi ülkenizin para biriminden çekmeyi teklif ederse reddedin, çünkü bu durumda döviz kurunu bankanız değil, satıcının aracı kuruluşu belirler. Ödeme yaptığınız ülkenin para birimini seçin.
İkinci ipucu: seyahatinizi önceden bankanıza bildirin. Aksi halde ilk büyük ödemeniz dolandırıcılık koruması nedeniyle reddedilebilir ve blokeyi uygulamadan bir dakika içinde kaldırabilirsiniz.
Üçüncü nokta, ekranında sıklıkla para çekme için "avantajlı kur" teklif edilen ATM'lerle ilgilidir. Bu, farklı bir ad altındaki aynı ek ücrettir, bu yüzden yerel para biriminden çekim yapmayı seçin.
Bankacılık uygulamanız ve ödeme onayı internet erişimi gerektirir, bu nedenle gerekirse seyahatiniz süresince geçerli bir sanal SIM kart edinin.
Yanınıza ne kadar nakit almalısınız
Evrensel bir tutar yoktur, bu yüzden bir iki günlük harcama artı bir tampon payı planlayın. Bir şehir için taksi, öğle yemeği ve küçük alışverişlere yetecek kadar para yeterli olur.
Paranızı iki yerde saklayın: bir kısmı cüzdanınızda, bir kısmı sırt çantanızda veya otel kasasında. Böylece tek bir kayıp her şeyi götürmez.
Büyük banknotları yalnızca sınırlı miktarda alın. Küçük dükkânlar onları sevmez ve her zaman bozdurmaz. Paranızı farklı değerlerdeki banknotlara bölün.
Kartınız çalışmazsa ne yapmalısınız
En basit adımla başlayın: başka bir kartı deneyin. İkinci bir banka ve farklı bir ödeme sistemi sorunların çoğunu çözer. Cüzdanınızda nakit varsa onunla ödeyin ve gününüze sakince devam edin.
Bankanızı uygulamadaki numaradan arayın. Operatör size başarısızlığın nedenini söyler: bir limit, bir bloke veya teknik bir hata. Teknik bir hata durumunda genellikle bir saat sonra tekrar denemek işe yarar.
Son çare: yakınınızdan birinden size para göndermesini isteyin. Başka bir ülkeye transfer dakikalar ile bir gün arasında sürebilir. Yavaştır, ama parasız kalmaktan iyidir.
 © VintageHygrometer · CC BY-SAFotoğraf: VintageHygrometer, CC BY-SA (https://creativecommons.org/licenses/by-sa/4.0), Wikimedia Commons
⁉️🤔 Sıkça sorulan sorular
Hiç nakit para olmadan seyahat edebilir miyim?
Teknik olarak evet, güzergâhınız oteller, restoranlar ve büyük mağazalardan oluşuyorsa. Pratikte küçük bir nakit rezervi, küçük dükkânlarda, pazarlarda ve toplu taşımada sizi kurtarır.
Seyahatte kaç kart almalıyım?
Farklı bankalardan en az iki kart. Bunları birbirinden ayrı tutun. Böylece cüzdanınızı kaybetmek sizi paranızdan mahrum bırakmaz.
Kısaca: seyahat için paranızı nasıl düzenlersiniz
Kısa bir şehir gezisi yapıyorsanız iki kart ve az miktarda nakit alın. Güzergâhınız küçük kasabalardan geçiyorsa nakit rezervinizi üç dört günlük harcamayı karşılayacak şekilde artırın. Euro bölgesi dışındaki bir ülkeye seyahat ediyorsanız bankanızın döviz kurunu ve ücretlerini önceden kontrol edin.
Yaklaşım basittir: ana harcamalar için kart, küçük şeyler ve yedek için nakit. Bu, seyahatte paranızın sorunsuz çalışması için yeterlidir.

Kendi başına seyahat edenler için gezi rehberleri yazan küçük bir editör ekibi. Kendimiz de geziyoruz ama her yere gitmedik; bu yüzden fiyatları, açılış saatlerini ve ulaşımı resmî kaynaklardan doğruluyoruz.