
Kortti vai käteinen lomalla: mitä ottaa mukaan ja miten maksaa ilman lisäkuluja
Lomalla tarvitset sekä korttia että käteistä. Kortti vie vähän tilaa, mutta joka paikassa ei ole päätettä. Käteinen pelastaa torilla ja pienessä kahvilassa. Hankaluus on siinä, että se on helppo hukata. Ainoa ratkaisu: ota mukaan molemmat.
Lyhyt vastaus: kattaa suurin osa menoista kortilla ja pidä käteistä varalla. EU-maissa myyjällä ei ole oikeutta periä sinulta lisämaksua korttimaksusta (tilanne 09/2026, Euroopan komissio). Kortti on siis lähes aina edullisempi vaihtoehto. Käteistä tarvitset pieniin ostoksiin ja siltä varalta, että jotain menee pieleen.
Mainos: tämä artikkeli sisältää affiliate-linkkejä, saamme provision, jos varaat niiden kautta, eikä se aiheuta sinulle lisäkustannuksia.
Mitä ottaa lomalle mukaan: kortti vai käteinen
💡 Lyhyesti:
- Ota kaksi korttia eri pankeista ja tarpeeksi käteistä päiväksi tai kahdeksi.
- Maksa kortilla aina, kun päätte on saatavilla.
- Pidä rahasi kahdessa eri paikassa.
Väittely "kortti vai käteinen" on turhaa, sillä molemmat välineet palvelevat eri tarpeita. Alla kerromme, kuinka paljon rahaa kannattaa ottaa mukaan, miten maksat kortilla ilman piilokuluja ja mitä tehdä, jos jotain menee pieleen.
Milloin et tule toimeen ilman käteistä
Käteinen on edelleen pienkaupan perusta. Torilla, perheyrityksen kahvilassa tai rantakioskilla ei välttämättä ole päätettä. Kortti ei auta siellä, mutta pieni seteli ratkaisee ongelman heti.
Toinen argumentti setelirahan puolesta on tämä: kun maksat seteleillä, kulutus näkyy heti, ja se pitää budjetin paremmin kurissa kuin mikään pankkisovellus.
 © Cory Doctorow · CC BY-SAKuva: Cory Doctorow, CC BY-SA (https://creativecommons.org/licenses/by-sa/2.0), Wikimedia Commons
Kolmas käteisen etu on riippumattomuus. Se toimii ilman internetiä, sähköä tai yhteyttä pankkiin. Jos verkko kaatuu, lompakkosi on yhä mukanasi.
Mutta on myös haittoja. Jos menetät käteisen, kukaan ei anna sitä takaisin. Pieni kauppa ei välttämättä pysty vaihtamaan isoa seteliä. Joissakin maissa käteisellä maksettavaa summaa rajoitetaan lailla.
Miksi pankkikortti on kätevä
Kortti ratkaisee kolme ongelmaa kerralla: se on turvallisempi kuin suuren summan kantaminen, se toimii verkossa ja se helpottaa kulujen seurantaa.
Turvallisuus tulee ensin: kadonneen kortin voit sulkea parissa minuutissa, ja rahasi pysyvät tilillä. Varastettujen setelien takaisin saaminen on paljon vaikeampaa.
Verkko-ostokset onnistuvat vain kortilla, sillä junaliput, hotellivaraukset ja autonvuokraukset edellyttävät lähes aina korttimaksua.
Kulujen seuranta hoituu pankkisovelluksellasi, josta näet jokaisen tapahtuman ja saldosi. Sen ansiosta kulutuksen voi lopettaa ennen loman loppua, ei sen jälkeen.
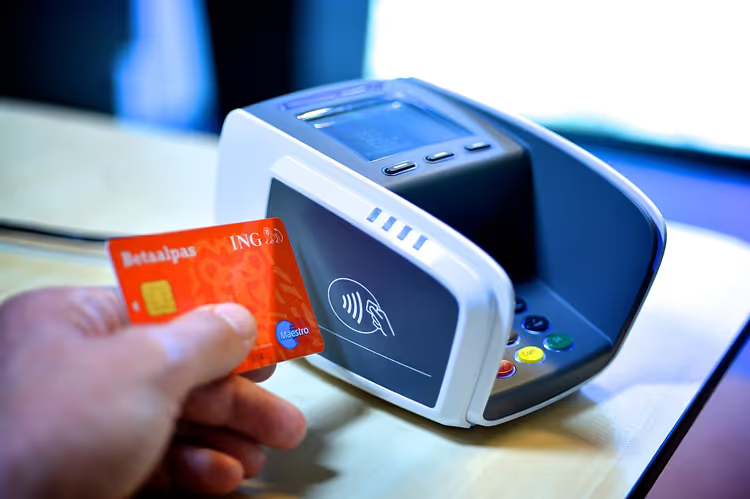 © ING Nederland · CC BY-SAKuva: ING Nederland, CC BY-SA (https://creativecommons.org/licenses/by-sa/2.0), Wikimedia Commons
Kortin hankaluus on toisenlainen. Syrjäisellä alueella päätettä ei välttämättä ole lainkaan. Lisäksi kaikki pankit eivät tarjoa hyvää valuuttakurssia euroalueen ulkopuolella.
Vertailu: kortti vs. käteinen
Kriteeri | Kortti | Käteinen |
|---|---|---|
Missä toimii | Kaupat, hotellit, liikenne | Torit, pienet kahvilat, kioskit |
Jos katoaa | Voidaan sulkea, rahat pysyvät tilillä | Ei saa takaisin |
Vaatii internetin | Osittain | Ei |
Verkko-ostokset | Kyllä | Ei |
Kulujen hallinta | Sovelluksen kautta | Sen mukaan, mitä lompakossa on jäljellä |
Taulukon johtopäätös on yksinkertainen: kortti hoitaa pääkuorman ja käteinen paikkaa aukot.
Käteisrajoitukset Euroopassa
Lainsäätäjät rajoittavat suuria käteismaksuja, ja kesästä 2027 alkaen EU ottaa käyttöön yhtenäisen 10 000 euron enimmäismäärän (tilanne 09/2026, vahvistettu EVZ:n verkkosivustolla). Tämä koskee suuria tapahtumia, ei kahvikuppiasi.
Joissakin maissa säännöt ovat tiukemmat. Espanjassa käteismaksut yritykselle on rajoitettu 1 000 euroon (tilanne 09/2026, kuluttajakeskuksen mukaan). Saksassa tavallisille ostoksille ei ole tiukkaa ylärajaa.
Käytännön johtopäätös on yksinkertainen: rajoitukset eivät haittaa jokapäiväistä kulutusta. Ongelmat alkavat, kun ostetaan elektroniikkaa, koruja tai auto.
 © Friedrich Haag · CC BY-SAKuva: Friedrich Haag, CC BY-SA (https://creativecommons.org/licenses/by-sa/4.0), Wikimedia Commons
Miten maksaa kortilla ilman ylimääräisiä kuluja
Suurin ansa on dynaaminen valuuttamuunnos. Jos päätte tarjoaa veloituksen omassa valuutassasi, kieltäydy, sillä siinä tapauksessa valuuttakurssin ei aseta pankkisi vaan myyjän välittäjä. Valitse sen maan valuutta, jossa maksat.
Toinen vinkki: ilmoita pankillesi matkastasi etukäteen. Muuten ensimmäinen suuri maksusi saatetaan hylätä petostorjunnan vuoksi, ja saat eston pois sovelluksessa minuutissa.
Kolmas kohta koskee automaatteja, joissa näytöllä tarjotaan usein "edullista kurssia" nostolle. Se on sama lisä eri nimellä, joten valitse veloitus paikallisessa valuutassa.
Pankkisovelluksesi ja maksun vahvistus vaativat internet-yhteyden, joten hanki tarvittaessa virtuaalinen SIM-kortti matkasi ajaksi.
Kuinka paljon käteistä ottaa mukaan
Yleispätevää summaa ei ole, joten varaa yhden tai kahden päivän menot sekä puskuri. Kaupungissa riittää raha taksiin, lounaaseen ja pieniin ostoksiin.
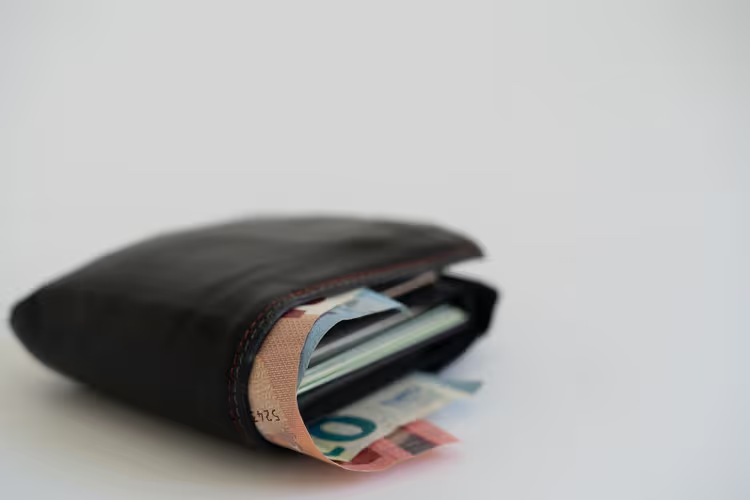
Pidä rahasi kahdessa paikassa: osa lompakossa, osa repussa tai hotellin tallelokerossa. Silloin yksi menetys ei vie kaikkea.
Ota isoja seteleitä mukaan vain rajoitetusti. Pienet kaupat eivät pidä niistä eivätkä aina pysty vaihtamaan niitä. Jaa rahasi eri suuruisiksi seteleiksi.
Mitä tehdä, jos kortti ei toimi
Aloita yksinkertaisimmasta: kokeile toista korttia. Toinen pankki ja toinen maksujärjestelmä ratkaisevat useimmat ongelmat. Jos lompakossasi on käteistä, maksa sillä ja jatka päivääsi rauhassa.
Soita pankkiisi sovelluksessa olevaan numeroon. Virkailija kertoo hylkäyksen syyn: rajan, eston tai teknisen virheen. Teknisen virheen tapauksessa uusi yritys tunnin kuluttua yleensä auttaa.
Viimeinen keino: pyydä läheistäsi lähettämään sinulle rahaa. Siirto toiseen maahan kestää minuuteista päivään. Se on hidasta, mutta parempi kuin jäädä ilman varoja.
 © VintageHygrometer · CC BY-SAKuva: VintageHygrometer, CC BY-SA (https://creativecommons.org/licenses/by-sa/4.0), Wikimedia Commons
⁉️🤔 Usein kysytyt kysymykset
Voinko matkustaa kokonaan ilman käteistä?
Teknisesti kyllä, jos reittisi koostuu hotelleista, ravintoloista ja isoista kaupoista. Käytännössä pieni käteisvarasto pelastaa pienissä kaupoissa, toreilla ja julkisessa liikenteessä.
Kuinka monta korttia matkalle kannattaa ottaa?
Vähintään kaksi korttia eri pankeista. Pidä ne erillään toisistaan. Silloin lompakon katoaminen ei katkaise sinua rahoistasi.
Lyhyesti: miten järjestät raha-asiasi matkalle
Jos teet lyhyen kaupunkimatkan, ota kaksi korttia ja pieni määrä käteistä. Jos reittisi kulkee pienten kaupunkien kautta, kasvata käteisvarasto kattamaan kolmen tai neljän päivän menot. Jos matkustat euroalueen ulkopuoliseen maahan, tarkista pankkisi valuuttakurssi ja kulut etukäteen.
Lähestymistapa on yksinkertainen: kortti päämenoihin, käteinen pieniin ostoksiin ja varalle. Se riittää pitämään raha-asiasi sujuvina matkalla.
Pieni toimitus, joka kirjoittaa matkaoppaita omatoimimatkoille. Matkustamme itse, mutta emme ole käyneet kaikkialla, joten tarkistamme hinnat, aukioloajat ja kulkuyhteydet virallisista lähteistä.