
















Kaart of cash op vakantie: wat je meeneemt en hoe je betaalt zonder extra kosten
Op vakantie heb je zowel een kaart als contant geld nodig. Een kaart neemt weinig ruimte in, maar niet elke plek heeft een terminal. Contant geld redt je op de markt en in een klein café. Het addertje onder het gras: het is zo kwijt. De enige oplossing: neem beide opties mee.
Kort antwoord: dek het grootste deel van je uitgaven met een kaart en houd contant geld achter de hand. In EU-landen mag een verkoper je geen extra kosten rekenen voor betalen met een kaart (stand 09/2026, Europese Commissie). Een kaart is dus bijna altijd de betere deal. Contant geld heb je nodig voor kleine aankopen en als er iets misgaat.
Advertentie: dit artikel bevat affiliate links, wij ontvangen een commissie als je via hen boekt, zonder extra kosten voor jou.
Wat neem je mee op vakantie: kaart of cash
💡 In het kort:
- Neem twee kaarten van verschillende banken mee en genoeg cash voor een dag of twee.
- Betaal met de kaart waar er een terminal is.
- Bewaar je geld op twee verschillende plekken.
Discussie over 'kaart of cash' is zinloos, want beide middelen dekken verschillende behoeften. Hieronder lees je hoeveel geld je moet meenemen, hoe je met een kaart betaalt zonder verborgen kosten, en wat je doet als er iets misgaat.
Wanneer je niet zonder cash kunt
Cash blijft de basis van de kleinschalige handel. Op een markt, in een familiebedrijf-café of bij een strandkiosk is er misschien geen terminal. Een kaart helpt daar niet, maar een klein briefje lost het probleem meteen op.
Er is een tweede argument voor papiergeld. Als je met briefjes betaalt, is de uitgave meteen zichtbaar, en dat houdt je budget beter in de hand dan welke bankapp dan ook.
 © Cory Doctorow · CC BY-SAFoto: Cory Doctorow, CC BY-SA (https://creativecommons.org/licenses/by-sa/2.0), Wikimedia Commons
Een derde voordeel van cash is autonomie. Het werkt zonder internet, stroom of verbinding met de bank. Als het netwerk uitvalt, is je portemonnee er nog steeds.
Maar er zijn ook nadelen. Als je cash verliest, krijgt niemand het je terug. Een kleine winkel kan een groot briefje misschien niet wisselen. In sommige landen is het bedrag dat je contant mag betalen wettelijk beperkt.
Waarom een bankkaart handig is
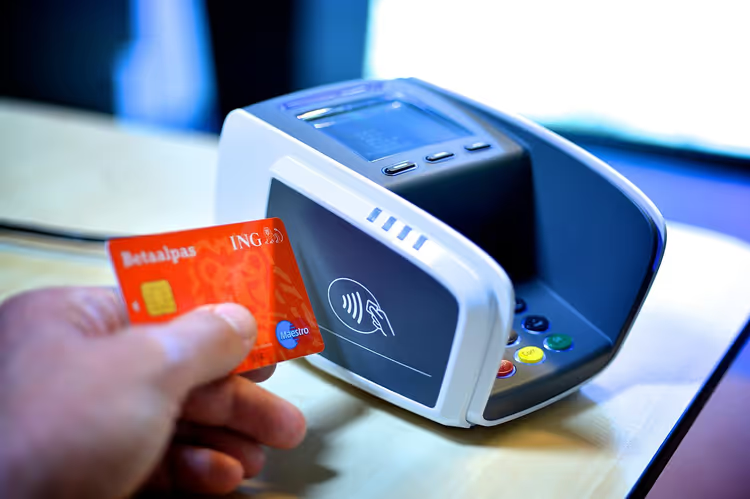
Een kaart lost drie problemen tegelijk op: het is veiliger dan een groot bedrag op zak, het werkt online, en het maakt het bijhouden van uitgaven makkelijker.
Veiligheid staat voorop: je kunt een verloren kaart binnen een paar minuten blokkeren, en je geld blijft op de rekening staan. Gestolen bankbiljetten terugkrijgen is veel moeilijker.
Online aankopen kun je alleen met een kaart doen, want treintickets, hotelboekingen en autohuur vragen bijna altijd om betaling met kaart.
Het bijhouden van uitgaven gaat via je bankapp, waar je elke transactie en je saldo ziet. Zo kun je makkelijker stoppen met uitgeven voordat de vakantie voorbij is, niet erna.
 © ING Nederland · CC BY-SAFoto: ING Nederland, CC BY-SA (https://creativecommons.org/licenses/by-sa/2.0), Wikimedia Commons
Het addertje onder het gras bij een kaart is anders. In een afgelegen gebied is er misschien helemaal geen terminal. Bovendien biedt niet elke bank een goede wisselkoers buiten de eurozone.
Vergelijking: kaart vs. cash
Criterium | Kaart | Cash |
|---|---|---|
Waar het werkt | Winkels, hotels, vervoer | Markten, kleine cafés, kiosken |
Bij verlies | Kan worden geblokkeerd, geld blijft op de rekening | Niet terug te krijgen |
Vereist internet | Gedeeltelijk | Nee |
Online aankopen | Ja | Nee |
Controle over uitgaven | Via de app | Door wat er nog in je portemonnee zit |
De conclusie uit de tabel is simpel: de kaart draagt de hoofdlast, en cash vult de gaten op.
Cashlimieten in Europa
Wetgevers beperken grote contante betalingen, en vanaf de zomer van 2027 voert de EU een uniform plafond van €10.000 in (stand 09/2026, geverifieerd op de EVZ-website). Dat geldt voor grote transacties, niet voor je kopje koffie.
In sommige landen zijn de regels strenger. In Spanje zijn contante betalingen aan een bedrijf beperkt tot €1.000 (stand 09/2026, volgens het consumentencentrum). In Duitsland is er geen strikt plafond voor gewone aankopen.
De praktische conclusie hier is simpel: limieten staan dagelijkse uitgaven niet in de weg. Problemen beginnen bij de aankoop van elektronica, sieraden of een auto.
 © Friedrich Haag · CC BY-SAFoto: Friedrich Haag, CC BY-SA (https://creativecommons.org/licenses/by-sa/4.0), Wikimedia Commons
Hoe je met een kaart betaalt zonder te veel te betalen
De grootste valkuil is dynamische valutaconversie. Als de terminal aanbiedt om het bedrag in je thuisvaluta af te rekenen, weiger dan, want in dat geval wordt de wisselkoers niet door jouw bank bepaald, maar door de tussenpersoon van de verkoper. Kies de valuta van het land waar je betaalt.
Tweede tip: meld je reis vooraf bij je bank. Anders kan je eerste grote betaling worden geweigerd door fraudebescherming, en de blokkade kun je binnen een minuut in de app opheffen.
Het derde punt gaat over geldautomaten, waar het scherm vaak een 'gunstige koers' biedt voor opnames. Dat is dezelfde opslag onder een andere naam, dus kies ervoor om in de lokale valuta te worden belast.
Je bankapp en betalingsbevestiging vereisen internettoegang, dus neem indien nodig een virtuele simkaart voor de duur van je reis.
Hoeveel cash neem je mee
Er is geen universeel bedrag, dus reken op een tot twee dagen aan uitgaven plus een buffer. Voor een stad is genoeg geld voor een taxi, lunch en kleine aankopen voldoende.
Bewaar je geld op twee plekken: een deel in je portemonnee, een deel in je rugzak of de hotelkluis. Zo kost één verlies niet alles.
Neem grote biljetten alleen in beperkte hoeveelheden mee. Kleine winkels houden er niet van en kunnen ze niet altijd wisselen. Verdeel je geld over biljetten van verschillende waarden.
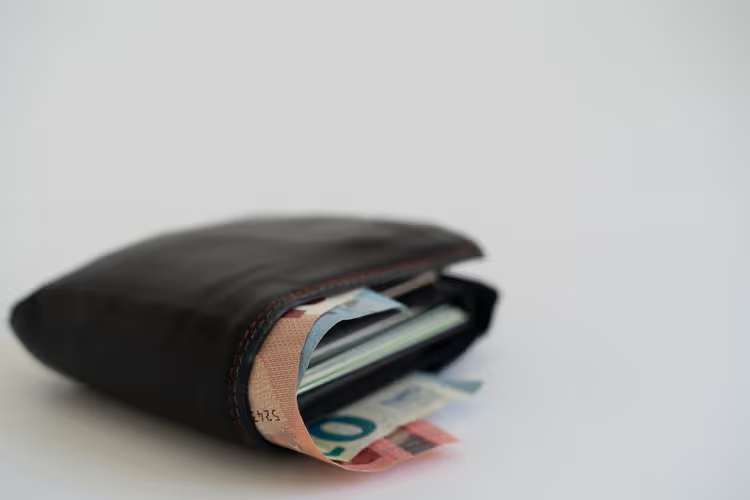
Wat te doen als je kaart niet werkt
Begin met de simpelste stap: probeer een andere kaart. Een tweede bank en een ander betalingssysteem lossen de meeste problemen op. Als je cash in je portemonnee hebt, betaal daarmee en ga rustig verder met je dag.
Bel je bank via het nummer in de app. De operator vertelt je de reden van de storing: een limiet, een blokkade of een technische fout. Bij een technische fout helpt het meestal om het een uur later opnieuw te proberen.
Laatste redmiddel: vraag iemand dicht bij je om je geld te sturen. Een overboeking naar een ander land duurt ergens tussen enkele minuten en een dag. Het is traag, maar beter dan zonder geld komen te zitten.
 © VintageHygrometer · CC BY-SAFoto: VintageHygrometer, CC BY-SA (https://creativecommons.org/licenses/by-sa/4.0), Wikimedia Commons
⁉️🤔 Veelgestelde vragen
Kan ik helemaal zonder cash op reis?
Technisch gezien wel, als je reisschema bestaat uit hotels, restaurants en grote winkels. In de praktijk redt een kleine cashreserve je bij kleine winkels, markten en in het openbaar vervoer.
Hoeveel kaarten moet ik meenemen op reis?
Minimaal twee kaarten van verschillende banken. Bewaar ze apart van elkaar. Zo word je bij verlies van je portemonnee niet afgesneden van je geld.
In het kort: hoe je je geld regelt voor een reis
Als je een korte stedentrip maakt, neem dan twee kaarten en een klein bedrag aan cash mee. Als je route door kleine plaatsen gaat, verhoog je cashreserve dan naar drie tot vier dagen aan uitgaven. Als je naar een land buiten de eurozone reist, controleer dan vooraf de wisselkoers en kosten van je bank.
De aanpak is simpel: een kaart voor de hoofduitgaven, cash voor kleine dingen en als back-up. Dat is genoeg om je geld soepel te laten werken op reis.

Een kleine redactie die reisgidsen schrijft voor wie zelfstandig reist. We reizen zelf, maar zijn niet overal geweest. Daarom controleren we prijzen, openingstijden en de route ernaartoe aan de hand van officiële bronnen.