
Karte oder Bargeld im Urlaub: Was du mitnehmen und wie du ohne Extragebühren zahlen solltest
Im Urlaub brauchst du beides: Karte und Bargeld. Eine Karte nimmt kaum Platz weg, aber nicht überall gibt es ein Terminal. Bargeld rettet dich auf dem Markt und im kleinen Café. Der Haken ist, dass es leicht verloren geht. Die einzige Lösung: nimm beide Optionen mit.
Kurze Antwort: Decke den größten Teil deiner Ausgaben mit der Karte ab und behalte Bargeld als Reserve. In EU-Ländern darf ein Händler keine Zusatzgebühr für Kartenzahlung verlangen (Stand: 09/2026, Europäische Kommission). Damit ist die Karte fast immer die bessere Wahl. Bargeld brauchst du für kleine Einkäufe und für den Fall, dass etwas schiefgeht.
Anzeige: Dieser Artikel enthält Affiliate-Links, bei einer Buchung über diese Links erhalten wir eine Provision, für dich entstehen keine Mehrkosten.
Was du in den Urlaub mitnehmen solltest: Karte oder Bargeld
💡 Kurz gesagt:
- Nimm zwei Karten von verschiedenen Banken mit und genug Bargeld für ein bis zwei Tage.
- Zahle mit Karte, wo immer es ein Terminal gibt.
- Bewahre dein Geld an zwei verschiedenen Orten auf.
Die Diskussion „Karte oder Bargeld" ist müßig, denn beide Mittel decken unterschiedliche Bedürfnisse ab. Unten erfährst du, wie viel Geld du mitnehmen solltest, wie du ohne versteckte Gebühren mit Karte zahlst und was du tun kannst, wenn etwas schiefgeht.
Wann es ohne Bargeld nicht geht
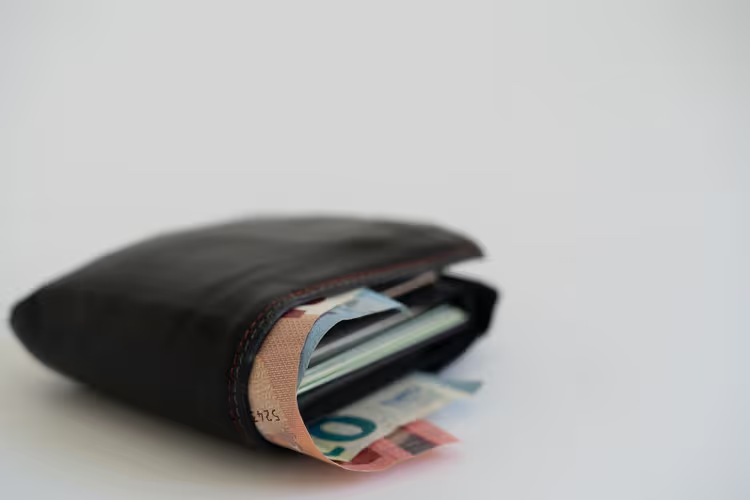
Bargeld bleibt die Grundlage des kleinteiligen Handels. Auf einem Markt, in einem familiengeführten Café oder an einem Strandkiosk gibt es möglicherweise kein Terminal. Eine Karte hilft dort nicht weiter, ein kleiner Schein löst das Problem dagegen sofort.
Es gibt ein zweites Argument für Papiergeld. Wenn du mit Scheinen zahlst, sind die Ausgaben sofort sichtbar, und das hält dein Budget besser im Griff als jede Banking-App.
 © Cory Doctorow · CC BY-SAFoto: Cory Doctorow, CC BY-SA (https://creativecommons.org/licenses/by-sa/2.0), Wikimedia Commons
Ein dritter Vorteil von Bargeld ist die Unabhängigkeit. Es funktioniert ohne Internet, Strom oder Verbindung zur Bank. Fällt das Netz aus, ist dein Portemonnaie trotzdem noch da.
Aber es gibt auch Nachteile. Wenn du Bargeld verlierst, gibt es dir niemand zurück. Ein kleiner Laden kann einen großen Schein möglicherweise nicht wechseln. In manchen Ländern ist der Betrag, den du bar zahlen darfst, gesetzlich begrenzt.
Warum eine Bankkarte praktisch ist
Eine Karte löst drei Probleme auf einmal: Sie ist sicherer als das Mitführen einer großen Summe, sie funktioniert online, und sie erleichtert die Ausgabenkontrolle.
Sicherheit steht an erster Stelle: Eine verlorene Karte kannst du in ein paar Minuten sperren, und dein Geld bleibt auf dem Konto. Gestohlene Banknoten wiederzubekommen ist deutlich schwieriger.
Online-Käufe sind nur mit Karte möglich, denn Zugtickets, Hotelbuchungen und Mietwagen erfordern fast immer eine Kartenzahlung.
Die Ausgabenkontrolle übernimmt deine Banking-App, in der du jede Transaktion und deinen Kontostand siehst. So fällt es leichter, mit dem Ausgeben aufzuhören, bevor der Urlaub endet, und nicht erst danach.
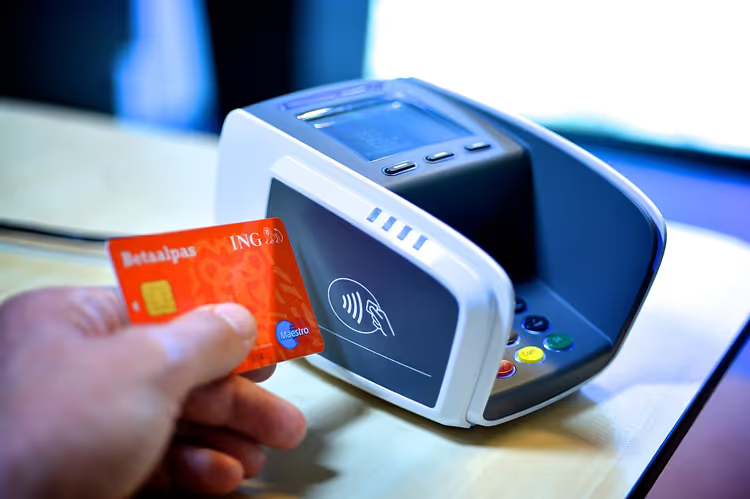 © ING Nederland · CC BY-SAFoto: ING Nederland, CC BY-SA (https://creativecommons.org/licenses/by-sa/2.0), Wikimedia Commons
Der Haken bei der Karte ist ein anderer. In einer abgelegenen Gegend gibt es möglicherweise überhaupt kein Terminal. Hinzu kommt, dass nicht jede Bank außerhalb der Eurozone einen guten Wechselkurs bietet.
Vergleich: Karte vs. Bargeld
Kriterium | Karte | Bargeld |
|---|---|---|
Wo es funktioniert | Geschäfte, Hotels, Verkehrsmittel | Märkte, kleine Cafés, Kioske |
Bei Verlust | Kann gesperrt werden, Geld bleibt auf dem Konto | Nicht wiederzubeschaffen |
Benötigt Internet | Teilweise | Nein |
Online-Käufe | Ja | Nein |
Ausgabenkontrolle | Über die App | Anhand dessen, was noch im Portemonnaie ist |
Die Erkenntnis aus der Tabelle ist einfach: Die Karte trägt die Hauptlast, und Bargeld füllt die Lücken.
Bargeldgrenzen in Europa
Der Gesetzgeber beschränkt große Barzahlungen, und ab Sommer 2027 führt die EU eine einheitliche Obergrenze von 10.000 € ein (Stand: 09/2026, geprüft auf der EVZ-Website). Das betrifft große Transaktionen, nicht deinen Kaffee.
In manchen Ländern gelten strengere Regeln. In Spanien sind Barzahlungen an Unternehmen auf 1.000 € begrenzt (Stand: 09/2026, laut Verbraucherzentrale). In Deutschland gibt es für gewöhnliche Einkäufe keine strikte Obergrenze.
Die praktische Konsequenz ist einfach: Die Grenzen behindern den Alltag nicht. Probleme beginnen beim Kauf von Elektronik, Schmuck oder einem Auto.
 © Friedrich Haag · CC BY-SAFoto: Friedrich Haag, CC BY-SA (https://creativecommons.org/licenses/by-sa/4.0), Wikimedia Commons
Wie du mit Karte zahlst, ohne draufzuzahlen
Die größte Falle ist die dynamische Währungsumrechnung. Bietet das Terminal an, den Betrag in deiner Heimatwährung abzurechnen, lehne ab, denn dann legt nicht deine Bank den Wechselkurs fest, sondern der Dienstleister des Händlers. Wähle die Währung des Landes, in dem du zahlst.
Zweiter Tipp: Informiere deine Bank vorab über deine Reise. Andernfalls wird deine erste größere Zahlung möglicherweise wegen Betrugsschutz abgelehnt, und die Sperre kannst du in der App innerhalb einer Minute aufheben.
Der dritte Punkt betrifft Geldautomaten, deren Bildschirm oft einen „günstigen Kurs" für Abhebungen anbietet. Das ist derselbe Aufschlag unter anderem Namen, also wähle die Abrechnung in der Landeswährung.
Deine Banking-App und die Zahlungsbestätigung benötigen Internetzugang, also hol dir bei Bedarf eine virtuelle SIM-Karte für die Dauer deiner Reise.
Wie viel Bargeld du mitnehmen solltest
Eine allgemeingültige Summe gibt es nicht, plane also Ausgaben für ein bis zwei Tage plus einen Puffer ein. Für eine Stadt reicht Geld für ein Taxi, ein Mittagessen und kleine Einkäufe.
Bewahre dein Geld an zwei Orten auf: etwas im Portemonnaie, etwas im Rucksack oder im Hotelsafe. So kostet dich ein einzelner Verlust nicht alles.
Nimm große Scheine nur in begrenzter Menge mit. Kleine Läden mögen sie nicht und können sie nicht immer wechseln. Teile dein Geld in Scheine verschiedener Stückelung auf.
Was du tun kannst, wenn deine Karte nicht funktioniert
Beginne mit dem einfachsten Schritt: Probiere eine andere Karte. Eine zweite Bank und ein anderes Zahlungssystem lösen die meisten Probleme. Hast du Bargeld im Portemonnaie, zahle damit und setze deinen Tag entspannt fort.
Ruf deine Bank über die Nummer in der App an. Der Mitarbeiter nennt dir den Grund für den Fehler: ein Limit, eine Sperre oder ein technischer Fehler. Bei einem technischen Fehler hilft es meist, es in einer Stunde erneut zu versuchen.
Letzter Ausweg: Bitte jemanden aus deinem Umfeld, dir Geld zu schicken. Eine Überweisung ins Ausland dauert zwischen wenigen Minuten und einem Tag. Das ist langsam, aber besser, als ohne Geld dazustehen.
 © VintageHygrometer · CC BY-SAFoto: VintageHygrometer, CC BY-SA (https://creativecommons.org/licenses/by-sa/4.0), Wikimedia Commons
⁉️🤔 Häufige Fragen
Kann ich ganz ohne Bargeld reisen?
Technisch ja, wenn deine Reiseroute aus Hotels, Restaurants und großen Geschäften besteht. In der Praxis rettet dich eine kleine Bargeldreserve in kleinen Läden, auf Märkten und im öffentlichen Nahverkehr.
Wie viele Karten sollte ich auf eine Reise mitnehmen?
Mindestens zwei Karten von verschiedenen Banken. Bewahre sie getrennt voneinander auf. So bist du bei Verlust deines Portemonnaies nicht von deinem Geld abgeschnitten.
Kurz gesagt: Wie du dein Geld für eine Reise organisierst
Machst du einen kurzen Städtetrip, nimm zwei Karten und einen kleinen Bargeldbetrag mit. Führt deine Route durch kleine Orte, erhöhe deine Bargeldreserve auf Ausgaben für drei bis vier Tage. Reist du in ein Land außerhalb der Eurozone, prüfe vorab den Wechselkurs und die Gebühren deiner Bank.
Der Ansatz ist einfach: Karte für die Hauptausgaben, Bargeld für Kleinigkeiten und als Reserve. Das genügt, damit dein Geld auf der Reise reibungslos funktioniert.
Eine kleine Redaktion, die Reiseführer für Individualreisende schreibt. Wir reisen selbst, waren aber nicht überall. Preise, Öffnungszeiten und Anreise prüfen wir deshalb anhand offizieller Quellen.